
Indépendant : quelles assurances professionnelles revoir à la rentrée ?
La rentrée est souvent le moment où les indépendants relancent leurs projets, investissent dans du matériel ou adaptent leur organisation. Avant de reprendre un rythme plus soutenu, il est donc utile de vérifier que vos assurances professionnelles correspondent toujours à votre situation réelle.
Pourquoi revoir ses assurances professionnelles à la rentrée ?
Avec le temps, une activité évolue. Votre chiffre d'affaires peut augmenter, vos missions peuvent changer, votre matériel peut prendre de la valeur ou de nouveaux collaborateurs peuvent rejoindre votre entreprise. Pourtant, les contrats d'assurance ne sont pas toujours ajustés automatiquement.
Un indépendant qui lance son activité n'a généralement pas les mêmes besoins quelques années plus tard. Un consultant, un artisan, un commerçant ou un prestataire de services ne sont pas exposés aux mêmes risques.
Faire le point à la rentrée aide à vérifier les montants assurés, à identifier les garanties manquantes et à adapter vos contrats à vos nouveaux projets professionnels. Une couverture revue régulièrement limite les mauvaises surprises en cas de sinistre ou de réclamation.
Responsabilité professionnelle : êtes-vous encore bien couvert ?
La responsabilité professionnelle fait partie des garanties importantes pour de nombreux indépendants.
Elle intervient lorsqu'un professionnel cause involontairement un dommage à un client, un fournisseur ou un tiers dans le cadre de son activité.
Selon le métier exercé, plusieurs situations peuvent être concernées :
- Une erreur ou une négligence dans une prestation
- Un dommage causé lors d'une intervention chez un client
- Un conseil professionnel ayant entraîné un préjudice
- Un accident impliquant un tiers
Les conséquences financières d'une réclamation peuvent être importantes. Certaines professions sont également soumises à des obligations spécifiques en matière d'assurance. À la rentrée, il est donc essentiel de vérifier que votre contrat correspond toujours à votre profession, à vos missions et aux risques propres à votre secteur.
Protéger son matériel, ses marchandises et ses locaux professionnels
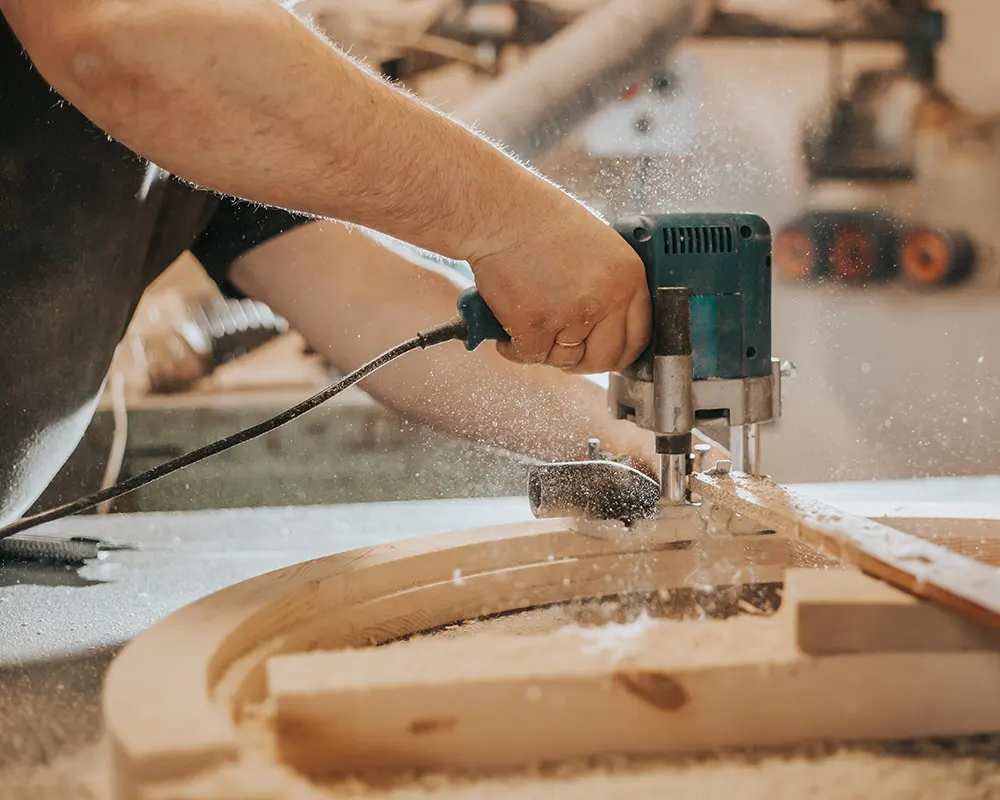
De nombreux indépendants dépendent d'équipements indispensables : ordinateur, machines, outillage, matériel technique, stock, marchandises ou mobilier professionnel. Un vol, un incendie, un dégât des eaux ou un bris de machine peut rapidement perturber l'activité.
Un vol, un incendie, un dégât des eaux ou un bris de machine peut rapidement perturber l'activité. Une assurance adaptée à vos biens professionnels aide à protéger ces éléments selon les garanties prévues dans le contrat.
- La valeur de mon matériel professionnel a-t-elle évolué ?
- Ai-je investi dans de nouveaux équipements ?
- Mon local professionnel bénéficie-t-il d'une couverture adaptée ?
- Mes stocks ou marchandises sont-ils correctement assurés ?
Ces changements peuvent nécessiter une actualisation des garanties afin de conserver une protection cohérente avec la réalité de votre entreprise.
Anticiper les conséquences d'une interruption d'activité
Pour un indépendant, un arrêt temporaire peut rapidement avoir un impact important. Une maladie, un accident, un sinistre dans les locaux ou un problème technique peuvent empêcher la poursuite normale de l'activité.
Une assurance perte d'exploitation peut, selon les conditions prévues au contrat, contribuer à compenser certaines pertes financières liées à une interruption d'activité. Elle peut notamment aider à maintenir certaines charges fixes, comme le loyer, les frais professionnels ou d'autres dépenses nécessaires au fonctionnement de l'entreprise.
L'intérêt de cette couverture dépend de votre secteur, de votre organisation et de votre dépendance à une présence quotidienne.
Revenus, maladie, accident : protéger le dirigeant indépendant
En tant qu'indépendant, votre capacité à travailler représente souvent un élément essentiel pour la continuité de votre entreprise. Une maladie ou un accident peut avoir des conséquences directes sur vos revenus, vos charges et vos engagements professionnels.
Différentes solutions peuvent être envisagées selon votre situation : assurance incapacité de travail, protection complémentaire des revenus, couverture accidents ou garanties adaptées au statut de dirigeant.
La protection du dirigeant indépendant doit être analysée avec attention. L'objectif est de vérifier ce qui est prévu si vous ne pouvez plus travailler temporairement ou durablement.
Nouveaux projets : pensez à adapter vos assurances
La rentrée est souvent synonyme de nouveaux objectifs : lancement d'une activité complémentaire, recrutement d'un collaborateur, achat de matériel, développement d'un nouveau service ou déménagement professionnel.
Chaque changement peut modifier les risques auxquels votre entreprise est exposée. Avant de franchir une nouvelle étape, il est donc conseillé de vérifier que vos assurances suivent également cette évolution.
Avant de laisser votre enfant utiliser une trottinette électrique pour ses trajets scolaires, il est donc recommandé de vérifier que votre couverture correspond bien au véhicule utilisé.
Un contrat qui correspondait à votre situation il y a quelques années peut aujourd'hui nécessiter certains ajustements.
Faites le point avec votre courtier en assurances
Les assurances professionnelles doivent évoluer en même temps que votre activité. Une révision régulière de vos contrats permet d'anticiper les changements et de conserver des garanties en adéquation avec vos besoins.
En tant que courtier en assurances, le Bureau Mouyard accompagne les indépendants dans l'analyse de leurs risques, l'évolution de leurs garanties et la recherche de solutions adaptées à leur activité.
La rentrée est donc une période idéale pour vérifier vos protections professionnelles et vous assurer qu'elles correspondent toujours aux réalités de votre entreprise.